KI-Infrastruktur: Der Boom trifft auf die Stromleitung
Ein Bloomberg-Interview mit Parnassus-CIO Todd Ahlsten setzt eine Warnung, die Fachanalysen dieser Tage teilen: Kapital allein baut keine Netze.
 Lukas Görög3 Min. Lesezeit
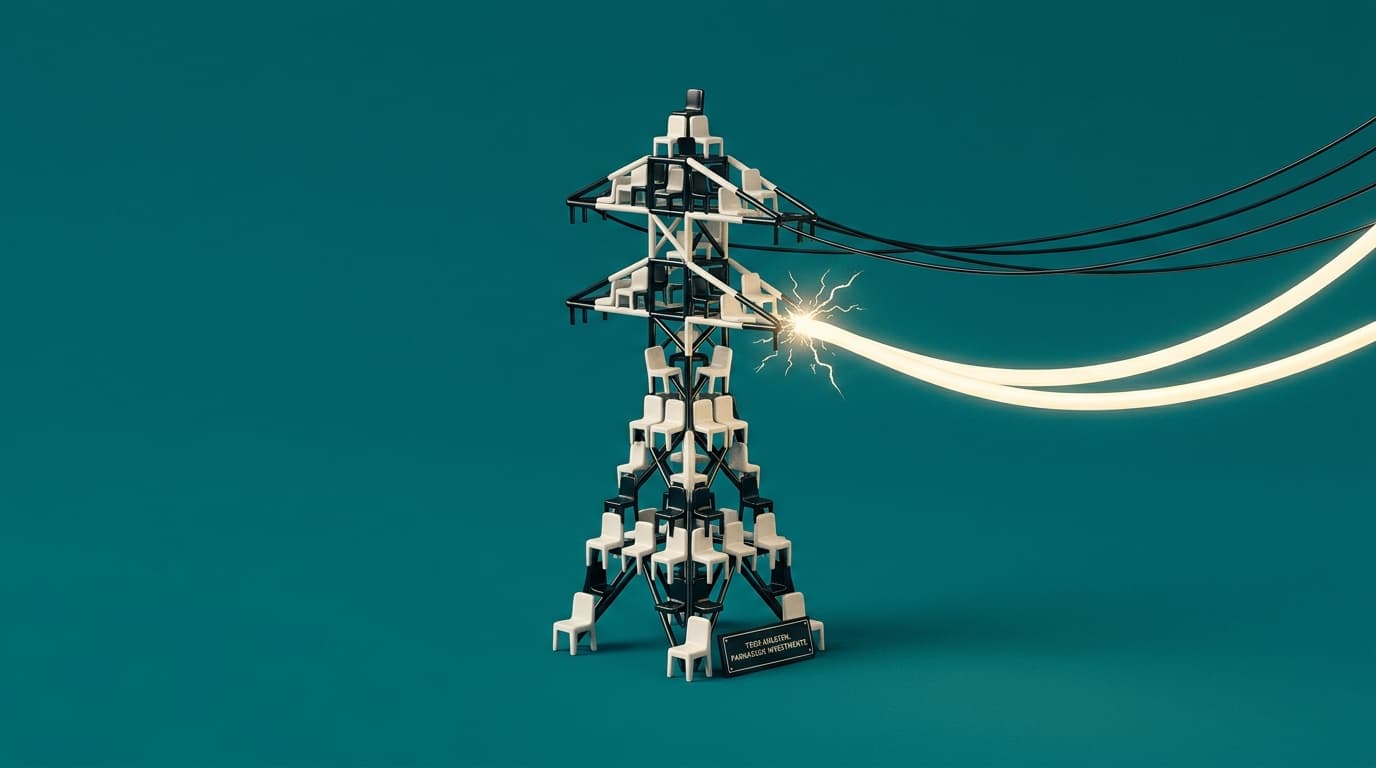
Die Investitionen in KI-Infrastruktur treten nach Einschätzung von Parnassus-CIO Todd Ahlsten in eine riskantere Phase, weil der historische Ausgabenschub auf die Grenzen der physischen Welt trifft. In einem Bloomberg-Interview vom 17. August 2026 sagt er, die entscheidenden Chancen und Risiken reichten künftig weit über Chips und Rechenzentren hinaus. Der Engpass zeigt sich zuerst beim Strom.
Das ist keine neue Erkenntnis, aber ein neuer Ton. Jahrelang galt der KI-Ausbau als Frage von Rechenleistung und Kapital. Wer genug Chips kauft und genug Geld hat, gewinnt. Ahlsten dreht die Perspektive: Das Geld ist da, die Leitung nicht.
Was meint Parnassus mit einer „riskanteren Phase“?
Ahlsten bezeichnet den laufenden Ausbau als „riskier phase“ (riskantere Phase). Der Grund sei der Zusammenprall des „historic surge in AI infrastructure spending“ (historischen Anstiegs der KI-Investitionen) mit den „limits of the physical world“ (Grenzen der physischen Welt). Daraus entstünden Chancen „well beyond chips and data centers“, aber eben auch handfeste Risiken.
Was das genau heißt, lässt das Interview offen. In den öffentlich zugänglichen Beschreibungen nennt Ahlsten keine Megawatt-Zahlen, keine Regionen, keine gestoppten Projekte. Die Aggregatoren StartupHub und MarketScreener verkürzen die Botschaft auf einen Satz: Der Boom kollidiert mit der physischen Realität und schafft Chancen jenseits der offensichtlichen Profiteure.
Für Anleger und Budgetverantwortliche verschiebt sich damit das Blickfeld. Nicht der Chip ist der Engpass, sondern das, was ihn füttert und kühlt.
Warum ist Strom der harte Engpass?
Weil sich Netze nicht im Takt der Nachfrage bauen lassen. Rechenleistung skaliert in Monaten, ein Netzanschluss in Jahren. Genau diese Lücke beschreibt der Forbes Tech Council am 18. August 2026: „Power has emerged as a key limiting factor for data center capacity“ (Strom ist zu einem zentralen limitierenden Faktor für Rechenzentrumskapazität geworden).
Die Folgen sind konkret. Wo Kapazität knapp ist, kommt es laut Forbes zu „increased costs or extended lead times“ (höheren Kosten oder längeren Vorlaufzeiten). Ein aktualisiertes Infrastruktur-Briefing vom 17. August 2026 verweist darauf, dass das Uptime Institute Strom als „single defining constraint on data center growth globally“ (entscheidenden Engpass für das globale Wachstum von Rechenzentren) sehe.
Drei Stresspunkte nennt das Briefing:
- Warteschlangen beim Netzanschluss, gemessen in Jahren statt Monaten.
- Knappheit bei Transformatoren?Geräte, die Netzspannung auf die im Rechenzentrum nutzbare Spannung umsetzen. Ihre Knappheit verzögert derzeit Projekte., also der Hardware, die Strom überhaupt ins Rechenzentrum bringt.
- Regional hohe Kapazitätspreise, die Standortentscheidungen verteuern.
Das strukturelle Problem ist die Diskrepanz. KI-Nachfrage wächst schnell, Energie- und Netzinfrastruktur langsam. Diese Lücke lässt sich nicht allein mit Kapital schließen.
Warum geraten Salesforce, Workday und ServiceNow unter Druck?
Weil KI die Ökonomie von Lizenzen pro Nutzer aushöhlt. Ahlsten nennt ServiceNow, Salesforce und Workday ausdrücklich. Deren Geschäftsmodell beruht auf seat-basierten Preisen: Ein Unternehmen zahlt pro Nutzer und Lizenz. Übernehmen KI-Agenten die Arbeit, sinkt die Zahl der Sitze, nicht die Menge der erledigten Aufgaben.
Das ist die unangenehme Seite der Automatisierung für die, die sie verkaufen. Übernimmt ein Agent zehn Bearbeitungsschritte, braucht der Kunde weniger Lizenzen, aber nicht weniger Software. Die Frage, wer künftig die Arbeit der Agenten kontrolliert und abrechnet, ist damit auch eine Frage der Preismodelle.
Ahlsten leitet daraus zwei Bewegungen ab. Kapital dürfte stärker in Energie-, Netz- und Randinfrastruktur fließen. Klassische Softwarehäuser mit Sitzlizenzen stehen dagegen vor einer Neubewertung ihrer Umsatzlogik.
Was ist gesichert, und was noch nicht?
Gesichert ist das Narrativ, nicht die Zahlenbasis. Für die letzten Tage liegen keine neuen, datierten Belege vor zu:
- konkreten Megawatt-Zuwächsen oder Versorgungsgrenzen einzelner Netze,
- dem Wasserverbrauch neuer KI-Rechenzentren,
- Bau- oder Genehmigungsstopps seit Mitte August 2026,
- konkreten Budgetkürzungen großer Cloud- oder KI-Anbieter wegen der jetzt diskutierten physischen Grenzen.
Wer daraus einen abrupten Einbruch der KI-Investitionen ableitet, überzeichnet. Das Muster kennt man aus früheren Technikzyklen: erst die Euphorie, dann die Ernüchterung an der Realität, dann der ruhigere Produktivnutzen. Die Warnung von Parnassus markiert den Übergang vom ersten zum zweiten Abschnitt.
Was bedeutet das für KI-Budgets in Unternehmen?
Es lohnt sich, die eigene Planung um die physische Schicht zu ergänzen. Viele Roadmaps kalkulieren Modellkosten und Lizenzen, aber nicht die Vorlaufzeit für Stromanschlüsse oder die regionale Verfügbarkeit von Kapazität. Genau diese Lücke meint Forbes mit der Frage, welche Stromgrenze Ihre KI-Roadmap wohl nicht modelliert.
Ein pragmatischer erster Schritt: Fragen Sie bei Cloud- und Colocation?Anmietung von Stellfläche, Strom und Kühlung in einem fremden Rechenzentrum, statt eine eigene Anlage zu bauen.-Anbietern nach Vorlaufzeiten und Kapazitätspreisen der Zielregion, nicht nur nach dem Preis pro Rechenstunde. Wer heute plant, sollte die Wartezeit am Netz als eigene Position führen.
Kapital baut Rechenzentren. Leitungen baut es nicht schneller.
Was bremst den KI-Ausbau in den nächsten zwei Jahren am stärksten?
Ergebnisse sehen Sie nach Ihrer Stimme.
Häufige Fragen
Warum lässt sich ein Stromnetz nicht so schnell ausbauen wie die Rechenleistung?
Rechenkapazität wächst in Monaten, ein Netzanschluss braucht Jahre. Neue Leitungen und Umspannwerke erfordern Genehmigungen, Trassenrechte und physische Bauarbeiten. Diese Lücke beschreibt auch der Forbes Tech Council. Genau hier liegt laut Ahlsten der neue Engpass: Das Kapital ist vorhanden, die Leitung fehlt. Nicht der Chip bremst den Ausbau, sondern seine Versorgung.
Nennt Parnassus konkrete Zahlen oder betroffene Regionen?
Nein. In den öffentlich zugänglichen Beschreibungen des Bloomberg-Interviews vom 17. August 2026 nennt Ahlsten keine Megawatt-Werte, keine Regionen und keine gestoppten Projekte. Die Aggregatoren StartupHub und MarketScreener verkürzen seine Aussage auf einen Satz. Wer belastbare Details sucht, findet im Interview nur die grobe These, dass der Boom auf physische Grenzen treffe.
Was bedeutet „Chancen jenseits von Chips und Rechenzentren“ für Anleger?
Ahlsten verschiebt das Blickfeld weg von den offensichtlichen Profiteuren. Wenn Strom der Engpass ist, rücken die Firmen in den Fokus, die Chips füttern und kühlen: Netzausrüster, Energieerzeuger, Kühltechnik und Übertragungsinfrastruktur. Konkrete Aktien oder Sektoren nennt er im Interview nicht. Es bleibt also eine Denkrichtung, keine fertige Anlageempfehlung.
Warum spricht Ahlsten von einer „riskanteren Phase“ und nicht einfach von Wachstum?
Jahrelang galt der KI-Ausbau als reine Frage von Rechenleistung und Kapital: Wer genug Chips kauft und genug Geld hat, gewinnt. Ahlsten dreht diese Sicht um. Der historische Investitionsschub treffe nun auf die Grenzen der physischen Welt. Daraus entstünden nicht nur Chancen, sondern auch handfeste Risiken – daher der neue, vorsichtigere Ton.
Betrifft dieser Stromengpass auch Softwareanbieter mit seat-basierten Modellen?
Indirekt ja. Steigen die Betriebskosten für Strom und Kühlung, verteuert sich der Betrieb von KI-Diensten. Anbieter, die pro Nutzerplatz abrechnen, müssen diese Kosten einkalkulieren. Das Interview selbst führt seat-basierte Software nicht im Detail aus. Klar ist aber: Wer KI-Funktionen skaliert, hängt letztlich an derselben physischen Infrastruktur wie die Rechenzentren.
Was passiert, wenn der Netzausbau nicht mit der KI-Nachfrage Schritt hält?
Dann verzögern sich Rechenzentren, obwohl Chips und Kapital bereitstehen. Standorte könnten dorthin wandern, wo Strom verfügbar ist. Für Budgetverantwortliche heißt das: Planung nicht mehr nur nach Rechenleistung, sondern nach Energieversorgung. Ahlsten liefert keine Prognose zum Ausgang, betont aber, dass die physische Realität künftig über Chancen und Risiken mitentscheide.
Weiterlesen
Mehr aus Strategie & Management →
KI-Tempo drosseln: Amodei und Altman dafür, Trump dagegen
Anthropic-Chef Dario Amodei fordert in einem Essay vom 12. September 2026, das Tempo bei den leistungsfähigsten KI-Modellen zu drosseln. Sam Altman stimmt zu und kündigt Sicherheitsprüfungen vor großen Trainingsläufen an – Trump und Teile der Finanzmärkte halten dagegen.

SAP-KI: Neu eingestellt wird nur noch für Kern-KI-Rollen
Mitglieder des SAP-Aufsichtsrats halten einen KI-Durchbruch in den kommenden Monaten für nötig – das schreibt Bloomberg in einer Reportage vom 8. September 2026. CEO Christian Klein hat Struktur, Preismodell und Einstellungspolitik darauf ausgerichtet.
KI-Kompetenz ist kein Weiterbildungsziel mehr: Die UBS macht sie zur Zulassungshürde für den Jahrgang 2027
Die UBS macht KI-Kompetenz ab 2027 zur formalen Einstellungsvoraussetzung für Absolventen und Praktikanten in Global Banking und Markets. Mehreren Berichten zufolge zählt sie auch bei Beförderungen und beim Gehalt.
Caterpillar steckt 100 Millionen Dollar in Weiterbildung
Caterpillar überträgt jahrzehntelange Erfahrung mit autonomen Maschinen im Bergbau auf die Einführung von KI-Werkzeugen. 100 Millionen Dollar fließen in fünf Jahren in die Qualifizierung der Belegschaft, erfahrene Maschinenführer trainieren die Systeme mit.
Meta wollte „KI-nativ“ werden und einzelne Teams um 60 Prozent schrumpfen. Dann kippte der Konzern seinen eigenen Plan
Meta hat den Plan gestoppt, große Teile der Belegschaft durch KI-Agenten zu ersetzen. Interne Kennzahlen zeigten mehr technische Aktivität, aber kaum mehr Nutzen für die Nutzer.
Vier Jahre Partnerschaft, zwei Wochen nach dem Eigentümerwechsel gekündigt: Der Cursor-Fall zeigt, was KI-Anbieterabhängigkeit kostet
OpenAI kappt Cursor zum 12. November 2026 den direkten Zugriff auf seine Modelle, nachdem SpaceX das Coding-Tool übernommen hat. Der Fall zeigt, wie schnell ein Eigentümerwechsel den Modellzugang eines Produkts beendet.